
由于增量计策加力不足预期,在资金面宽松及岁首确立预期援手下,债市情感好转,举座出现设立行情,来回者对年底岁首资金面宽松的预期为短期多头提供了博弈契机。不外在来回盘主导的情况下,债市波动显然放大。现时债市贫苦明确地方,市集走势受市集情感与预期的影响较大。尤其是年底机构止盈压力较大,超长端债市多呈现“慢涨快跌”形势,波动风险仍然较大。
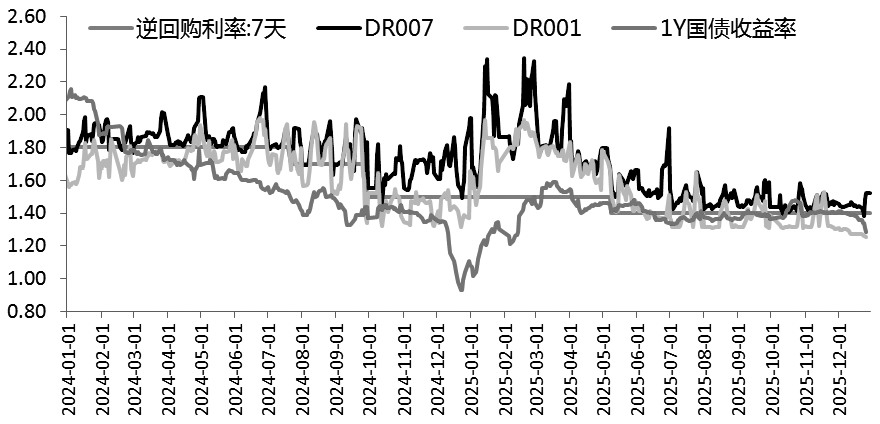
图为资金利率保抓低位(单元:%)
从基本面角度看,历程前期养息后,在经济抓续磨底的基本面形势以及流动性抓续偏宽松的援手下,长端国债收益率上行空间不足,确立价值有所回升,成为本轮债市设立行情的主要驱动。短期10年期国债收益率的关节位置照旧1.85%,举座朝上的空间不足。
一方面,现时国内经济仍处在浪潮式运转区间,内生动能设立照旧经济的慢变量。本年国内经济呈现总量强、结构弱特征,在计策的拉动下,预期与施行抓续分化。在经济新旧动能出动布景下,内生动能仍然不彊,供需失衡下的量价抵挡衡照旧主要矛盾,经济数据呈现“分娩强、内需弱、外需有韧性、价钱筑底”的结构性特征。国内经济基本面仍处在筑底阶段,而四季度需求端回落压力加大,短期实体融资需求偏弱的形势难以扭转。
另一方面,货币计策“收尾宽松”基调不变,银行间流动性将保管平衡宽松形势。四季度以来,资金利率抓续低位运转,波动有所放缓。且年底银行间市集资金面保管稳中偏宽松形势,短端利率不停下探,DR001仍处于1.26%下方,市集对跨年流动性的担忧显然缓解。何况在12月MLF和买断式逆回购总净投放量减少布景下,市集预期本月央行购买国债的范围将放量,货币计策宽松预期照旧债市的主要来回逻辑。
瞻望2026年债市设立空间有限,濒临的压力仍然较大:
第一,2026年群众经济的“能见度”有望普及。在好意思国中期选举布景下,特朗普政府的计策重点有望向劳动、通胀等选民护士的重点鸿沟歪斜,关税计策的不笃定性有望下落。群众财政和货币计策“双宽松”的共振,有望给制造业带来周期上行契机,提振国际市集风险偏好。因此,外部环境将给国内债市带来下行风险。
第二,在价钱筑底布景下,花式增长有望缓缓设立,国内经济基本面将给债市带来压力。不外,在供需再平衡见地下,债市重演2006年或2017年再通胀行情的可能性较小,通胀水平大约率呈现温顺上行态势。
第三,跟着宏不雅环境的抓续转暖,股市确立的性价比将显然高于债市,且“钞票荒”逻辑弱化,股市资金分流效应增强。另外,长端尤其是超长端利率债供给大约率增多,而银行、保障等欠债端弱化导致长端需求的承辛苦度有限,供求矛盾加重也会鼓吹债市养息。
从计策角度看,2026年大约率延续“财政膨胀+货币息争”的计策框架。财政计策延续积极发力态势,在赤字率的必要膨胀下,财政计策愈加强调本色支拨的总量和结构。“十五五”联想建议建议“增多政府资金用于民生保障支拨”,财政加力“投资于东谈主”或成为援手狭义财政膨胀的主要驱动。瞻望狭义赤字率大约率小幅抬升至4.2%,并不绝提高新增专项债、畸形国债刊行名额,援手广义财政积极膨胀。
货币计策方面,降准降息仍然是计策器具选项,但“无邪高效”意味着相机抉择的意味愈加显然。货币计策延续“收尾宽松”定调,在“促进经济踏实增长、物价合理回升”的见地下,仍需无邪高效利用降准降息器具。财政计策优化结构,货币计策仍需通过总量和结构性器具收尾加码。但在“跨周期”条件下,货币计策更强调把柄场所变化相机抉择,瞻望来岁岁首经济将完了“开门红”,春节前大约率是降准的窗口期,而在银行净息差的中枢制约下,使用降息器具需要更多触发剂。另外,结构性降息或贴息等计策也值得期待。
总体看,在利率接近区间上沿、计策面出现预期差、货币宽松预期仍在的布景下,债市抓续设立。但在2026年国际经济“能见度”普及、国内再通胀预期、供需结构矛盾,以及债市“钞票荒”逻辑弱化布景下,长端尤其是超长端债市养息风险值得警惕。本年年底确立需求“抢跑”有限,超长端债市来回结构仍未改善。因此,瞻望债市大约率呈现“上有顶下有底、波动放大”的特征,超长端债市宽幅轰动。而央行呵护跨年流动性肖似资金面保管宽松形势云开体育,将对中短端债市造成援手,不摒除国债收益率弧线进一步笔陡的可能。来回者可不绝关注10年期国债收益率的关节位置(1.85%),可在偏注意想路下进行波段操作。